Domain spielerbank.de kaufen?
Wir ziehen mit dem Projekt
spielerbank.de um.
Sind Sie am Kauf der Domain
spielerbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielerbank.de kaufen?
Wie wird die Rentenformel in Deutschland berechnet? Wie unterscheidet sich die Rentenformel in anderen Ländern?
Die Rentenformel in Deutschland basiert auf den individuellen Beitragszeiten und -höhen eines Versicherten. Sie berücksichtigt auch den Durchschnittsverdienst und den Rentenwert. In anderen Ländern können die Rentenformeln je nach System und Finanzierung variieren, z.B. basierend auf einem festen Prozentsatz des Durchschnittsverdienstes oder einer Pauschalsumme. **
Wie berechnet sich die Rentenhöhe anhand der Rentenformel? Welche Faktoren fließen in die Rentenformel ein?
Die Rentenhöhe berechnet sich anhand der Rentenformel, die aus dem Durchschnittseinkommen, den Entgeltpunkten und dem Rentenartfaktor besteht. In die Rentenformel fließen Faktoren wie die Beitragszahlungsdauer, das Durchschnittseinkommen und der Rentenartfaktor ein. Diese Faktoren bestimmen letztendlich die Höhe der Rente, die ein Versicherter erhält. **
Ähnliche Suchbegriffe für Rentenformel
Top-Angebote
Produkte zum Begriff Rentenformel:
-
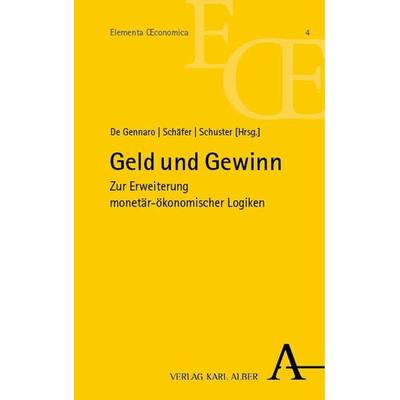
Geld und Gewinn, Fachbücher von Ivo De Gennaro, Sören E. Schuster, Georg N. SchäferDas Fachbuch "Geld und Gewinn" bietet eine tiefgehende Analyse der wirtschaftswissenschaftlichen Konzepte von Gewinn und monetären Renten. Es beleuchtet die Entwicklung und die Herausforderungen, die mit der Reduzierung ökonomischer Aspekte auf monetär-ökonomische Logiken verbunden sind. Der Band versammelt eine Vielzahl von wirtschaftsphilosophischen Beiträgen, die sich mit Themen wie Care-Arbeit und Umweltökonomik auseinandersetzen. Die Autoren, darunter renommierte Wissenschaftler, erweitern die traditionellen Gewinnbegriffe und stellen das etablierte ökonomische Paradigma in Frage. Durch diese interdisziplinäre Herangehensweise wird ein neuer Zugang zum Verständnis ökonomischer Zusammenhänge eröffnet, der sowohl historische als auch moderne Perspektiven berücksichtigt. Die Vielfalt der Ansätze und die kritische Auseinandersetzung mit bestehenden Theorien machen dieses Buch zu einer wertvollen Lektüre für alle, die sich für die Schnittstellen von Wirtschaft, Philosophie und Gesellschaft interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Karl Matthäus: GELD IM GLÜCKGELD IM GLÜCK , Finanzielles Wohlbefinden ist für unsere Lebensqualität ebenso wichtig wie Selbstfürsorge, Respekt und ein stabiles soziales Umfeld. Bestseller GELD IM GLÜCK ist das richtige Buch für alle, die sich eine smarte Anleitung für den Weg in das persönliche finanzielle Glück wünschen. In einer klaren Schritt-für-Schritt-Anleitung erfahren die Leserinnen und Leser, wie sie sicher und gewinnbringend Vermögen aufbauen. Wo sehe ich mich in Zukunft, was möchte ich im Leben erreichen? Wie starte ich mit der Geldanlage? Was sind die Anfängerfehler - welches die psychologischen Fallen bei Investitionen? Wie investiere ich langfristig in ETFs, und wo soll ich mein Geld in Krisenzeiten anlegen? GELD IM GLÜCK kennt die wichtigsten Fragen und Antworten einer individuellen Finanzplanung für die Zukunft. Kapitel für Kapitel werden aus Einsteigern versierte, selbstbewusste Akteure und Akteurinnen auf dem Finanzparkett. Dabei unterstützen illustrative Guidelines und ganz unterschiedliche Erfahrungsberichte. Investieren lernen und Geld anlegen - der richtige Zeitpunkt ist immer: jetzt! Wer dieses Buch liest, wird Geldanlage endlich verstehen und loslegen wollen. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20241101, Autoren: Schmidt, Karl Matthäus, Seitenzahl/Blattzahl: 260, Keyword: Aktien; Börse; ETF; Finanzen; Geldanlage, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Währung - Währungspolitik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Achtsamkeit, Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Persönliche Finanzen~Achtsamkeit, Altersempfehlung / Lesealter: 18, ab Alter: 25, bis Alter: 80, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 174, Höhe: 25, Gewicht: 730, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie setzt sich die Rentenformel zusammen?
Die Rentenformel setzt sich in Deutschland aus verschiedenen Faktoren zusammen. Dazu gehören unter anderem die Anzahl der Beitragsjahre, die Höhe der Beiträge, der aktuelle Rentenwert sowie der Rentenartfaktor. Diese Faktoren werden miteinander verrechnet, um die individuelle Rentenhöhe zu berechnen. Zudem spielen auch Sonderregelungen wie Kindererziehungszeiten oder Rentenabschläge eine Rolle bei der Rentenberechnung. Letztendlich ergibt sich aus der Kombination dieser Faktoren die monatliche Rentenzahlung, die ein Rentner erhält. **
-
Wie forme ich die Rentenformel um?
Um die Rentenformel umzustellen, musst du die gewünschte Variable isolieren. Die Rentenformel lautet in der Regel R = A * F * Z, wobei R die Rente, A das Rentenentgelt, F den Rentenartfaktor und Z den Zugangsfaktor darstellt. Wenn du beispielsweise den Rentenartfaktor F isolieren möchtest, kannst du die Formel umstellen zu F = R / (A * Z). **
-
Wie wird die Rentenhöhe gemäß der Rentenformel berechnet? Können Sie die Rentenformel für einen einfachen Verständnis erklären?
Die Rentenhöhe wird gemäß der Rentenformel unter Berücksichtigung der persönlichen Entgeltpunkte, des Durchschnittsentgelts und des Rentenartfaktors berechnet. Die Rentenformel lautet: Rentenhöhe = persönliche Entgeltpunkte x Durchschnittsentgelt x Rentenartfaktor. Je höher die Entgeltpunkte und das Durchschnittsentgelt sind, desto höher fällt die Rente aus. **
-
Wie wird die Rentenformel in Deutschland berechnet? Was sind die Faktoren, die die Rentenhöhe gemäß der Rentenformel beeinflussen?
Die Rentenformel in Deutschland basiert auf den individuellen Beitragszeiten, dem Durchschnittseinkommen und dem Rentenartfaktor. Die Rentenhöhe wird durch die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre und den aktuellen Rentenwert bestimmt. Zudem spielen auch individuelle Faktoren wie Kindererziehungszeiten oder Schwerbehinderung eine Rolle bei der Rentenberechnung. **
"Was sind die wichtigsten Faktoren, die in die Berechnung der Rentenformel einfließen?" "Kannst du die Rentenformel in einfachen Worten erklären?"
Die wichtigsten Faktoren, die in die Rentenformel einfließen, sind die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während der Erwerbstätigkeit und der Rentenfaktor. Die Rentenformel berechnet die Höhe der Rente, indem sie diese Faktoren miteinander multipliziert und durch einen bestimmten Divisor teilt. Je höher die Beitragsjahre und das Einkommen, desto höher fällt die Rente aus. **
Wie beeinflusst die Rentenformel die Rentenhöhe in verschiedenen Ländern und wie können individuelle Beiträge und andere Faktoren die Rentenformel beeinflussen?
Die Rentenformel variiert von Land zu Land und basiert in der Regel auf dem durchschnittlichen Einkommen während des Arbeitslebens. In einigen Ländern wird die Rentenhöhe durch individuelle Beiträge und die Anzahl der Beitragsjahre beeinflusst, während in anderen Ländern auch andere Faktoren wie die Inflation und das Renteneintrittsalter eine Rolle spielen. Individuelle Beiträge können die Rentenhöhe erhöhen, wenn sie über dem Durchschnitt liegen, oder verringern, wenn sie darunter liegen. Andere Faktoren wie Teilzeitarbeit, Arbeitslosigkeit oder Krankheit können ebenfalls die Rentenformel beeinflussen und die Rentenhöhe reduzieren. **
Top-Angebote
Produkte zum Begriff Rentenformel:
-
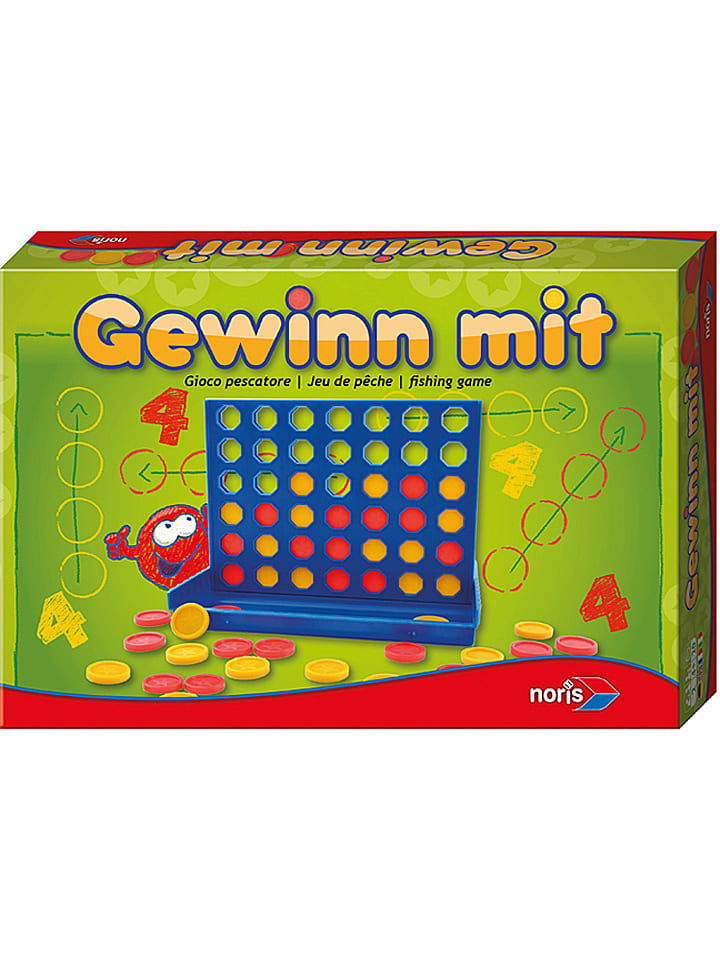
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geld und Gewinn, Fachbücher von Ivo De Gennaro, Sören E. Schuster, Georg N. SchäferDas Fachbuch "Geld und Gewinn" bietet eine tiefgehende Analyse der wirtschaftswissenschaftlichen Konzepte von Gewinn und monetären Renten. Es beleuchtet die Entwicklung und die Herausforderungen, die mit der Reduzierung ökonomischer Aspekte auf monetär-ökonomische Logiken verbunden sind. Der Band versammelt eine Vielzahl von wirtschaftsphilosophischen Beiträgen, die sich mit Themen wie Care-Arbeit und Umweltökonomik auseinandersetzen. Die Autoren, darunter renommierte Wissenschaftler, erweitern die traditionellen Gewinnbegriffe und stellen das etablierte ökonomische Paradigma in Frage. Durch diese interdisziplinäre Herangehensweise wird ein neuer Zugang zum Verständnis ökonomischer Zusammenhänge eröffnet, der sowohl historische als auch moderne Perspektiven berücksichtigt. Die Vielfalt der Ansätze und die kritische Auseinandersetzung mit bestehenden Theorien machen dieses Buch zu einer wertvollen Lektüre für alle, die sich für die Schnittstellen von Wirtschaft, Philosophie und Gesellschaft interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Karl Matthäus: GELD IM GLÜCKGELD IM GLÜCK , Finanzielles Wohlbefinden ist für unsere Lebensqualität ebenso wichtig wie Selbstfürsorge, Respekt und ein stabiles soziales Umfeld. Bestseller GELD IM GLÜCK ist das richtige Buch für alle, die sich eine smarte Anleitung für den Weg in das persönliche finanzielle Glück wünschen. In einer klaren Schritt-für-Schritt-Anleitung erfahren die Leserinnen und Leser, wie sie sicher und gewinnbringend Vermögen aufbauen. Wo sehe ich mich in Zukunft, was möchte ich im Leben erreichen? Wie starte ich mit der Geldanlage? Was sind die Anfängerfehler - welches die psychologischen Fallen bei Investitionen? Wie investiere ich langfristig in ETFs, und wo soll ich mein Geld in Krisenzeiten anlegen? GELD IM GLÜCK kennt die wichtigsten Fragen und Antworten einer individuellen Finanzplanung für die Zukunft. Kapitel für Kapitel werden aus Einsteigern versierte, selbstbewusste Akteure und Akteurinnen auf dem Finanzparkett. Dabei unterstützen illustrative Guidelines und ganz unterschiedliche Erfahrungsberichte. Investieren lernen und Geld anlegen - der richtige Zeitpunkt ist immer: jetzt! Wer dieses Buch liest, wird Geldanlage endlich verstehen und loslegen wollen. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20241101, Autoren: Schmidt, Karl Matthäus, Seitenzahl/Blattzahl: 260, Keyword: Aktien; Börse; ETF; Finanzen; Geldanlage, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Währung - Währungspolitik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Achtsamkeit, Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Persönliche Finanzen~Achtsamkeit, Altersempfehlung / Lesealter: 18, ab Alter: 25, bis Alter: 80, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 174, Höhe: 25, Gewicht: 730, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Rentenformel in Deutschland berechnet? Wie unterscheidet sich die Rentenformel in anderen Ländern?
Die Rentenformel in Deutschland basiert auf den individuellen Beitragszeiten und -höhen eines Versicherten. Sie berücksichtigt auch den Durchschnittsverdienst und den Rentenwert. In anderen Ländern können die Rentenformeln je nach System und Finanzierung variieren, z.B. basierend auf einem festen Prozentsatz des Durchschnittsverdienstes oder einer Pauschalsumme. **
-
Wie berechnet sich die Rentenhöhe anhand der Rentenformel? Welche Faktoren fließen in die Rentenformel ein?
Die Rentenhöhe berechnet sich anhand der Rentenformel, die aus dem Durchschnittseinkommen, den Entgeltpunkten und dem Rentenartfaktor besteht. In die Rentenformel fließen Faktoren wie die Beitragszahlungsdauer, das Durchschnittseinkommen und der Rentenartfaktor ein. Diese Faktoren bestimmen letztendlich die Höhe der Rente, die ein Versicherter erhält. **
-
Wie setzt sich die Rentenformel zusammen?
Die Rentenformel setzt sich in Deutschland aus verschiedenen Faktoren zusammen. Dazu gehören unter anderem die Anzahl der Beitragsjahre, die Höhe der Beiträge, der aktuelle Rentenwert sowie der Rentenartfaktor. Diese Faktoren werden miteinander verrechnet, um die individuelle Rentenhöhe zu berechnen. Zudem spielen auch Sonderregelungen wie Kindererziehungszeiten oder Rentenabschläge eine Rolle bei der Rentenberechnung. Letztendlich ergibt sich aus der Kombination dieser Faktoren die monatliche Rentenzahlung, die ein Rentner erhält. **
-
Wie forme ich die Rentenformel um?
Um die Rentenformel umzustellen, musst du die gewünschte Variable isolieren. Die Rentenformel lautet in der Regel R = A * F * Z, wobei R die Rente, A das Rentenentgelt, F den Rentenartfaktor und Z den Zugangsfaktor darstellt. Wenn du beispielsweise den Rentenartfaktor F isolieren möchtest, kannst du die Formel umstellen zu F = R / (A * Z). **
Ähnliche Suchbegriffe für Rentenformel
-
Wie wird die Rentenhöhe gemäß der Rentenformel berechnet? Können Sie die Rentenformel für einen einfachen Verständnis erklären?
Die Rentenhöhe wird gemäß der Rentenformel unter Berücksichtigung der persönlichen Entgeltpunkte, des Durchschnittsentgelts und des Rentenartfaktors berechnet. Die Rentenformel lautet: Rentenhöhe = persönliche Entgeltpunkte x Durchschnittsentgelt x Rentenartfaktor. Je höher die Entgeltpunkte und das Durchschnittsentgelt sind, desto höher fällt die Rente aus. **
-
Wie wird die Rentenformel in Deutschland berechnet? Was sind die Faktoren, die die Rentenhöhe gemäß der Rentenformel beeinflussen?
Die Rentenformel in Deutschland basiert auf den individuellen Beitragszeiten, dem Durchschnittseinkommen und dem Rentenartfaktor. Die Rentenhöhe wird durch die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre und den aktuellen Rentenwert bestimmt. Zudem spielen auch individuelle Faktoren wie Kindererziehungszeiten oder Schwerbehinderung eine Rolle bei der Rentenberechnung. **
-
"Was sind die wichtigsten Faktoren, die in die Berechnung der Rentenformel einfließen?" "Kannst du die Rentenformel in einfachen Worten erklären?"
Die wichtigsten Faktoren, die in die Rentenformel einfließen, sind die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während der Erwerbstätigkeit und der Rentenfaktor. Die Rentenformel berechnet die Höhe der Rente, indem sie diese Faktoren miteinander multipliziert und durch einen bestimmten Divisor teilt. Je höher die Beitragsjahre und das Einkommen, desto höher fällt die Rente aus. **
-
Wie beeinflusst die Rentenformel die Rentenhöhe in verschiedenen Ländern und wie können individuelle Beiträge und andere Faktoren die Rentenformel beeinflussen?
Die Rentenformel variiert von Land zu Land und basiert in der Regel auf dem durchschnittlichen Einkommen während des Arbeitslebens. In einigen Ländern wird die Rentenhöhe durch individuelle Beiträge und die Anzahl der Beitragsjahre beeinflusst, während in anderen Ländern auch andere Faktoren wie die Inflation und das Renteneintrittsalter eine Rolle spielen. Individuelle Beiträge können die Rentenhöhe erhöhen, wenn sie über dem Durchschnitt liegen, oder verringern, wenn sie darunter liegen. Andere Faktoren wie Teilzeitarbeit, Arbeitslosigkeit oder Krankheit können ebenfalls die Rentenformel beeinflussen und die Rentenhöhe reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.